
Trong hoạt động thương mại quốc tế, doanh nghiệp cần xác định các loại thuế phải nộp khi đưa hàng hóa ra nước ngoài hoặc nhập khẩu vào Việt Nam. Thuế suất trong xuất nhập khẩu hàng hóa phụ thuộc vào loại hàng, mã HS, xuất xứ, biểu thuế áp dụng và các hiệp định thương mại có liên quan. Mời các bạn cùng công ty vận chuyển đường biển quốc tế NEU Logi cùng khám phá sâu trong bài viết này.
Các loại thuế suất trong xuất nhập khẩu hàng hóa
Trong hoạt động xuất nhập khẩu hàng hóa nói chung, có rất nhiều các loại thuế khác nhau được áp dụng. Về tổng quan, có thể chia ra là thuế xuất khẩu và thuế nhập khẩu. Ngoài thuế xuất khẩu, thuế nhập khẩu, một số mặt hàng còn có thể chịu thuế giá trị gia tăng, thuế tiêu thụ đặc biệt hoặc các loại thuế bổ sung.
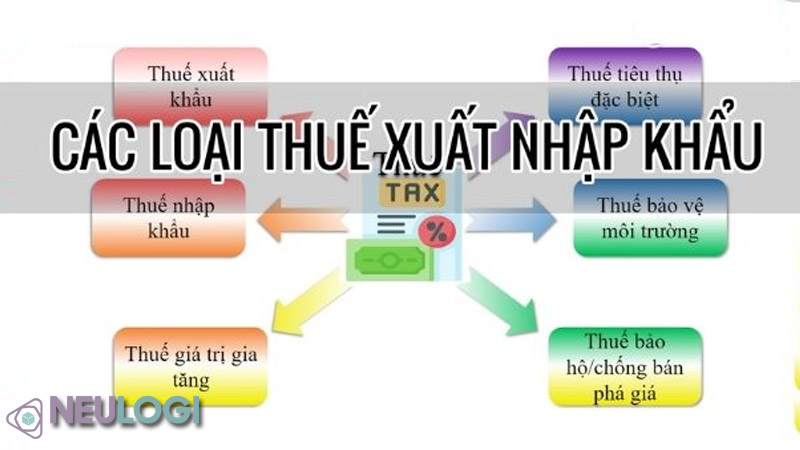
Thuế xuất khẩu
Thuế xuất khẩu là một trong những loại thuế suất trong xuất nhập khẩu hàng hoá bắt buộc, được áp dụng đối với những mặt hàng thuộc diện chịu thuế theo quy định. Chính sách này có thể nhằm quản lý tài nguyên, điều tiết nguồn cung trong nước hoặc thực hiện các mục tiêu kinh tế.
Mức thuế cụ thể được quy định trong Biểu thuế xuất khẩu hiện hành, thường tính theo tỷ lệ phần trăm trên trị giá tính thuế hoặc theo phương pháp khác nếu pháp luật quy định. Doanh nghiệp cần tra cứu đúng mã HS và chính sách thuế tại thời điểm đăng ký tờ khai.
Thuế nhập khẩu thông thường
Thuế nhập khẩu thông thường áp dụng đối với hàng hóa không thuộc trường hợp được hưởng thuế suất ưu đãi hoặc ưu đãi đặc biệt theo quy định.
Theo cơ chế thuế của Việt Nam, mức thuế suất thông thường đối với từng mặt hàng thường được xác định bằng 150% mức thuế suất ưu đãi tương ứng. Trường hợp thuế suất ưu đãi bằng 0%, việc áp dụng thuế suất thông thường thực hiện theo quy định pháp luật hiện hành.
Khi xác định thuế suất trong xuất nhập khẩu hàng hóa, doanh nghiệp cần kiểm tra mã HS, xuất xứ và điều kiện hưởng ưu đãi để tránh áp dụng sai mức thuế.
Mời bạn tìm hiểu: bảng giá cước vận chuyển đường biển nội địa
Thuế nhập khẩu ưu đãi – Thuế suất trong xuất nhập khẩu hàng hóa
Thuế nhập khẩu ưu đãi thường áp dụng cho hàng hóa có xuất xứ từ quốc gia, nhóm quốc gia hoặc vùng lãnh thổ được Việt Nam dành chế độ tối huệ quốc (MFN) trong quan hệ thương mại.
Hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước cũng có thể được hưởng mức thuế suất trong xuất nhập khẩu hàng hoá này nếu đáp ứng các điều kiện liên quan.
Ví dụ, hàng hóa có xuất xứ từ một đối tác được hưởng MFN có thể áp dụng thuế suất ưu đãi theo Biểu thuế nhập khẩu ưu đãi hiện hành. Mức thuế cụ thể phải được kiểm tra theo mã HS và thời điểm nhập khẩu.
Thuế nhập khẩu ưu đãi đặc biệt
Thuế nhập khẩu ưu đãi đặc biệt là loại thuế suất trong xuất nhập khẩu hàng hoá áp dụng cho hàng hóa đáp ứng điều kiện của các hiệp định thương mại tự do hoặc thỏa thuận ưu đãi thuế quan mà Việt Nam tham gia.
Để được hưởng mức thuế này, hàng hóa phải đáp ứng quy tắc xuất xứ, điều kiện vận chuyển và các yêu cầu về chứng từ theo từng hiệp định. Tùy mặt hàng và hiệp định, mức thuế có thể thấp hơn thuế suất ưu đãi thông thường, thậm chí bằng 0%.
Ví dụ, hàng hóa có xuất xứ Trung Quốc có thể được xem xét áp dụng thuế suất ưu đãi đặc biệt theo Hiệp định thương mại hàng hóa ASEAN – Trung Quốc (ACFTA) nếu đáp ứng đầy đủ điều kiện. Không phải mọi hàng hóa vận chuyển quốc tế từ Trung Quốc đều tự động được hưởng mức thuế 0%.
Các loại thuế khác có thể áp dụng khi nhập khẩu hàng hóa
Ngoài thuế xuất khẩu và thuế nhập khẩu, doanh nghiệp cần xem xét các khoản thuế suất trong xuất nhập khẩu hàng hoá khác tùy thuộc vào tính chất hàng hóa.
Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt là thuế gián thu áp dụng đối với một số hàng hóa, dịch vụ theo quy định pháp luật. Chính sách thuế này góp phần điều tiết tiêu dùng và thực hiện mục tiêu quản lý kinh tế, xã hội.
Một số nhóm hàng hóa thuộc diện chịu thuế suất trong xuất nhập khẩu hàng hoá gồm:
- Thuốc lá, xì gà và các sản phẩm thuốc lá theo quy định.
- Rượu, bia.
- Một số loại ô tô và xe mô tô có dung tích xi lanh thuộc diện chịu thuế.
- Tàu bay, du thuyền theo quy định.
- Xăng và một số hàng hóa khác thuộc danh mục chịu thuế.
- Một số loại điều hòa nhiệt độ, bài lá và vàng mã.
Danh mục cụ thể, mức thuế suất trong xuất nhập khẩu hàng hoá và các trường hợp miễn, giảm cần được đối chiếu với quy định hiện hành.
Thuế bảo vệ môi trường
Thuế bảo vệ môi trường là loại thuế gián thu áp dụng đối với những hàng hóa mà việc sử dụng có thể gây tác động tiêu cực đến môi trường. Các nhóm hàng hóa có thể thuộc diện chịu thuế gồm:
- Xăng, dầu và mỡ nhờn thuộc danh mục quy định.
- Than đá.
- Dung dịch HCFC.
- Túi ni lông thuộc diện chịu thuế.
- Một số loại thuốc bảo vệ thực vật thuộc danh mục chịu thuế theo quy định.
Khi nhập khẩu các mặt hàng này, doanh nghiệp cần kiểm tra phạm vi chịu thuế suất trong xuất nhập khẩu hàng hoá và mức thuế tuyệt đối tương ứng tại thời điểm làm thủ tục.
Mời bạn đọc thêm về: Dịch vụ vận tải đường biển quốc tế của NEU Logi
Thuế giá trị gia tăng (VAT)
Thuế giá trị gia tăng được tính trên giá trị tăng thêm của hàng hóa, dịch vụ trong quá trình sản xuất, lưu thông và tiêu dùng. Đối với hàng nhập khẩu, thuế VAT được xác định theo căn cứ tính thuế và mức thuế suất áp dụng cho từng mặt hàng.
Không phải tất cả hàng hóa đều chịu cùng một mức thuế suất trong xuất nhập khẩu hàng hoá (VAT). Một số mặt hàng có thể áp dụng mức thuế suất khác nhau hoặc thuộc đối tượng không chịu thuế theo quy định. Doanh nghiệp cần kiểm tra chính sách thuế có hiệu lực tại thời điểm nhập khẩu để xác định nghĩa vụ chính xác.
Các loại thuế nhập khẩu bổ sung
Trong một số trường hợp, hàng hóa nhập khẩu có thể chịu thêm các biện pháp thuế phòng vệ thương mại nhằm bảo vệ ngành sản xuất trong nước.
Thuế chống bán phá giá
Thuế chống bán phá giá là khoản thuế nhập khẩu bổ sung có thể được áp dụng khi hàng hóa nước ngoài được bán vào Việt Nam với giá thấp hơn giá trị thông thường và gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước.
Việc áp dụng loại thuế suất trong xuất nhập khẩu hàng hoá này cần dựa trên kết quả điều tra và đáp ứng các điều kiện theo quy định. Không phải mọi mặt hàng nhập khẩu có giá thấp đều mặc nhiên chịu loại thuế này.
Thuế chống trợ cấp
Thuế chống trợ cấp được áp dụng đối với hàng hóa nhập khẩu được xác định là nhận trợ cấp từ chính phủ hoặc cơ quan công quyền nước xuất khẩu, khi các điều kiện pháp lý về thiệt hại và mối quan hệ nhân quả được đáp ứng.
Biện pháp này nhằm hạn chế tác động bất lợi của trợ cấp đối với ngành sản xuất trong nước. Mức thuế suất trong xuất nhập khẩu hàng hoá và phạm vi hàng hóa chịu thuế được xác định theo kết quả điều tra và quyết định áp dụng có liên quan.
Đọc thêm: Một số nguyên nhân gây phát sinh phí DEM-DET
Thuế tự vệ
Thuế tự vệ là biện pháp thuế nhập khẩu bổ sung có thể được áp dụng khi lượng hàng hóa nhập khẩu tăng đột biến, gây ra hoặc đe dọa gây ra thiệt hại nghiêm trọng cho ngành sản xuất trong nước.
Việc áp dụng mức thuế suất trong xuất nhập khẩu hàng hoá tự vệ này thường căn cứ vào diễn biến nhập khẩu, tình hình của ngành sản xuất nội địa và kết quả điều tra theo quy định. Doanh nghiệp cần kiểm tra các quyết định phòng vệ thương mại đang có hiệu lực đối với mặt hàng dự kiến nhập khẩu.
Lưu ý khi xác định thuế suất trong xuất nhập khẩu hàng hóa
Để xác định chính xác thuế suất trong xuất nhập khẩu hàng hóa, doanh nghiệp nên thực hiện các bước sau:
- Xác định mã HS: Phân loại hàng hóa dựa trên thành phần, công dụng, đặc tính kỹ thuật và quy tắc phân loại hiện hành.
- Kiểm tra xuất xứ: Xác định nước xuất xứ và khả năng đáp ứng quy tắc xuất xứ của hiệp định thương mại liên quan.
- Tra cứu biểu thuế hiện hành: Đối chiếu mức thuế xuất khẩu, thuế nhập khẩu ưu đãi hoặc ưu đãi đặc biệt tại thời điểm mở tờ khai.
- Rà soát các loại thuế bổ sung: Kiểm tra hàng hóa có thuộc diện chịu VAT, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường hoặc thuế phòng vệ thương mại hay không.
- Chuẩn bị chứng từ: Bảo đảm hồ sơ xuất xứ và chứng từ hải quan đáp ứng yêu cầu nếu doanh nghiệp đề nghị hưởng ưu đãi thuế.
Việc xác định đúng mã HS và xuất xứ giúp hạn chế nguy cơ khai sai thuế, phát sinh chi phí hoặc phải điều chỉnh hồ sơ hải quan.
Thông tin quan trọng: Dịch vụ Vận chuyển đường biển nội địa uy tín
Tổng kết
Các loại thuế suất trong xuất nhập khẩu hàng hóa bao gồm thuế xuất khẩu, thuế nhập khẩu thông thường, thuế nhập khẩu ưu đãi, thuế nhập khẩu ưu đãi đặc biệt và các khoản thuế khác tùy thuộc vào từng mặt hàng. Một số hàng nhập khẩu còn có thể chịu thuế phòng vệ thương mại khi đáp ứng điều kiện áp dụng.
Doanh nghiệp cần căn cứ vào mã HS, xuất xứ hàng hóa, biểu thuế và chính sách pháp luật đang có hiệu lực để xác định nghĩa vụ thuế chính xác trước khi thực hiện thủ tục hải quan.